شرح حقوق الملكية والأرباح المحتجزة لأصحاب الأعمال في الخليج
حققت شركتك أرباحاً بلغت 180,000 درهم إماراتي في العام الماضي.
لكن الرصيد البنكي ارتفع بمقدار 12,000 درهم إماراتي.
لم يسحب أحد أي مبلغ. لا تزال الأرباح ملكك، وهي مستقرة في قسم من الميزانية العمومية يتجاوزه معظم الملاك عادةً. إن شرح الأرباح المحتجزة بشكل صحيح هو أسرع طريقة لمعرفة ما أسفر عنه عام كامل من العمل حقاً.
ما هي حقوق الملكية حقاً
حقوق الملكية هي ما يتبقى عند تسوية كل التزام مقابل كل أصل. الأصول ناقص الالتزامات. هذا هو التعريف بالكامل.
إنها ليست وعاءً من المال. فلا يوجد حساب لحقوق الملكية في البنك. حقوق الملكية هي قيمة متبقية، تُحسب لاحقاً، وتتغير كلما تغير أي عنصر آخر في الميزانية العمومية.
لهذا السبب تُكتب المعادلة المحاسبية بهذا الشكل: الأصول تساوي الالتزامات زائد حقوق الملكية. كل ما تتحكم فيه الشركة تم تمويله إما من قبل جهة تدين لها الشركة، أو من قبل المالك.
البنود الثلاثة التي يتكون منها قسم حقوق الملكية
تُظهر الميزانيات العمومية لمعظم الشركات الصغيرة في دول مجلس التعاون الخليجي ثلاثة بنود:
رأس المال. وهو ما أودعه الملاك. في الشركة ذات المسؤولية المحدودة بدولة الإمارات، هذا هو الرقم المدون في الرخصة التجارية، ونادراً ما يتغير بعد التأسيس.الأرباح المحتجزة. كل ربح حققته الشركة ولم يتم توزيعه قط، مضافاً لبعضه البعض، مطروحاً منه كل خسارة وكل توزيع.
الاحتياطي القانوني. جزء من الأرباح السنوية يتطلب القانون تجنيبه بدلاً من توزيعه. المزيد عن ذلك أدناه.
تفصل بعض الميزانيات العمومية نتيجة العام الحالي في بند مستقل قبل ترحيلها إلى الأرباح المحتجزة. قد تختلف التسمية، لكن الحسابات الرياضية لا تختلف.
شرح الأرباح المحتجزة، بنداً ببند
الأرباح المحتجزة هي إجمالي تراكمي وليست رقماً سنوياً. تبدأ من اليوم الأول ولا تُصفَّر أبداً.
اعتبرها بمثابة ذاكرة الشركة للأرباح. تخبرك قائمة الدخل بما حدث خلال اثني عشر شهراً. بينما تخبرك الأرباح المحتجزة بما حدث منذ تسجيل الشركة.
المعادلة، مع مثال عملي
طريقة الحساب موجزة:
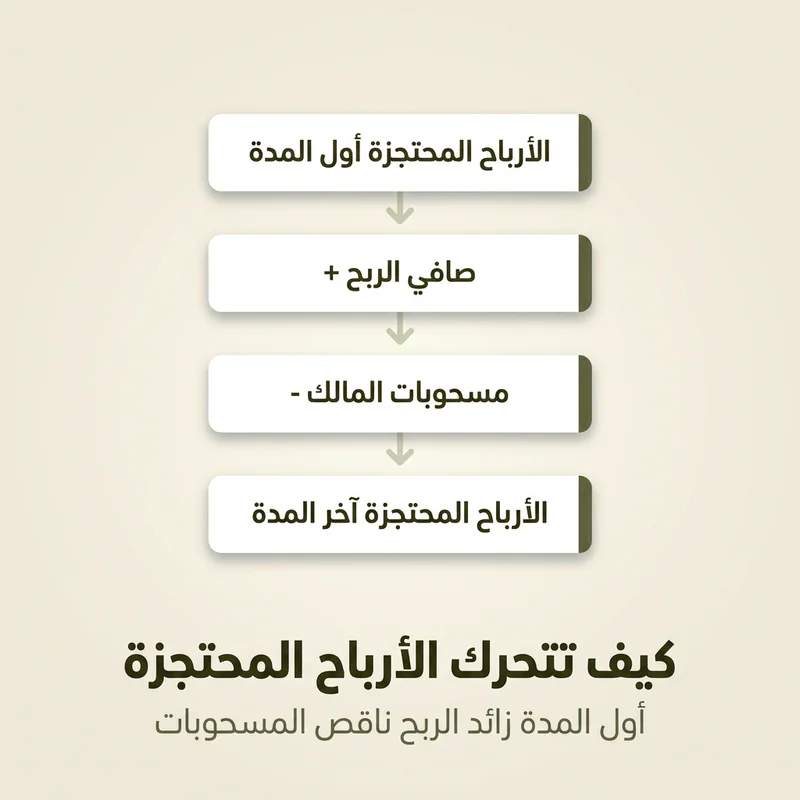
رصيد الأرباح المحتجزة الافتتاحي، مضافاً إليه صافي أرباح العام، مطروحاً منه أي مبالغ موزعة على الملاك، يساوي رصيد الأرباح المحتجزة الختامي.
تبدأ شركة تجارية في دبي عامها بأرباح محتجزة قدرها 300,000 درهم إماراتي. وتحقق أرباحاً بقيمة 180,000 درهم إماراتي. ويسحب المالك 90,000 درهم إماراتي كتوزيعات.
رصيد الأرباح المحتجزة الختامي: 390,000 درهم إماراتي.
مبلغ الـ 390,000 درهم إماراتي هذا هو الربح التراكمي الذي احتفظت به الشركة. لم تُفرض عليه ضرائب مرتين، ولم يتم توزيعه قط، وهو السبب الذي يجعل قسم حقوق الملكية قادراً على النمو حتى في العام الذي يسحب فيه المالك أموالاً من الشركة.
تعمل الخسارة بالطريقة ذاتها ولكن بشكل عكسي. فمع مرور سنوات كافية من تحقيق الخسائر، تصبح الأرباح المحتجزة سالبة، وهو ما يُسمى بالعجز المتراكم. وسيلاحظ المقرض ذلك قبل أن تُنهي عرضك التقديمي.
الأرباح المحتجزة ليست نقدية
هذا هو الفهم الخاطئ الذي يكلف الملاك الكثير.
تقيس الأرباح المحتجزة الأرباح التي تم الاحتفاظ بها. لكنها لا تخبرك بأي شيء عن الشكل الذي تتخذه تلك الأرباح الآن. فالاحتفاظ بالأرباح يعني إنفاقها على أصول لا تزال الشركة تملكها.
انظر إلى أين يمكن أن ينتهي المطاف بـ 390,000 درهم إماراتي من الأرباح المحتجزة: مخزون قابع في المستودع، أو فواتير مُصدرة لم تُحصّل بعد، أو شاحنة توصيل، أو عقد برمجيات مدته ثلاث سنوات مدفوع مقدماً.
لا شيء من هذا يمكن إنفاقه في صباح يوم الأحد.

إن وجود بند قوي للأرباح المحتجزة بجوار رصيد بنكي ضعيف ليس خطأً محاسبياً. بل هي مشكلة في رأس المال العامل، وتحتاج إلى حل مختلف. ينسحب التمييز ذاته على التدفق النقدي مقابل الأرباح، وهو أمر يستحق الفهم لمرة واحدة بشكل صحيح.
ما تضيفه دول مجلس التعاون الخليجي: الاحتياطيات، والمسحوبات، والضرائب
الاحتياطي القانوني في الإمارات
بموجب قانون الشركات التجارية الإماراتي، يجب على الشركة ذات المسؤولية المحدودة تخصيص 5% من أرباحها الصافية كل عام للاحتياطي القانوني. ويجوز للمساهمين إيقاف هذا التخصيص بمجرد أن يصل هذا الاحتياطي إلى 50% من رأس المال.
هذه الأموال لم تضع. فهي لا تزال ضمن حقوق الملكية، ولا تزال مملوكة للمساهمين، ولا تزال مُدرجة في الميزانية العمومية. هي فقط محتجزة وممنوعة من التوزيع. لذا فإن التعامل معها كضريبة يعد خطأً. ونسيان تقييدها في الدفاتر يعد خطأً أكبر، لأن هذا الإغفال سيظهر أثناء التدقيق أو مراجعة العناية الواجبة، ويبدو دائماً أسوأ مما هو عليه حقاً.
المسحوبات والتوزيعات وضريبة الشركات
مسحوبات الملاك تخفض من الأرباح المحتجزة. وهي ليست مصروفات، ولا تظهر في قائمة الدخل، ولا تخفض من الأرباح الخاضعة للضريبة.
توقع النقطة الأخيرة الكثيرين في حيرة. تُطبق ضريبة الشركات في الإمارات بنسبة 9% على الأرباح الخاضعة للضريبة التي تتجاوز 375,000 درهم إماراتي، وتُفرض هذه الضريبة على الأرباح التي حققتها الشركة، وليس على الأرباح التي اختار المالك تركها في الشركة. احتجاز الأرباح لا يؤجل الضريبة. وتوزيعها لا يخلق ضريبة ثانية على مستوى المساهم للفرد المقيم في دولة الإمارات.
لذا، فإن قرار احتجاز الأرباح أو توزيعها هو قرار تمويلي وليس استراتيجية ضريبية. اقرأ مقال المفاهيم الخاطئة حول ضريبة الشركات إذا كان هذا المفهوم جديداً عليك، وتحقق من القواعد الحالية عبر وزارة المالية الإماراتية والهيئة الاتحادية للضرائب بدلاً من منشورات المنتديات.
الخطر الأكبر يكمن في الانضباط الدفتري. فالنفقات الشخصية التي تتم عبر حساب الشركة ولا يُعاد تصنيفها أبداً، لا تتحول بهدوء إلى مسحوبات. بل تصبح نفقات غير مبررة، وهي أول ما يستخرجه المُراجع.
كيف تقرأ قسم حقوق الملكية الخاص بك
ثلاثة أسئلة عند نهاية العام، بالترتيب.
هل تغيرت الأرباح المحتجزة بمقدار أرباح هذا العام، ناقصاً ما تم سحبه؟ إذا لم يكن الأمر كذلك، فقد تم ترحيل شيء إلى حقوق الملكية لا ينتمي إليها.
هل الاحتياطي القانوني في مستواه المفترض لشركة بهذا العمر ورأس المال؟
هل رقم الأرباح المحتجزة مبرر مقارنة بالأصول الموجودة في الجانب الآخر من الميزانية العمومية؟ وجود ربح تراكمي قدره 390,000 درهم إماراتي مع إجمالي أصول يبلغ 40,000 درهم إماراتي يعني أن أحد الرقمين خاطئ.
حقوق الملكية ليست النصف المبهر من الميزانية العمومية. لكنه النصف الذي يوضح ما إذا كانت الشركة تبني شيئاً ذا قيمة أم أنها ببساطة تُدوِّر الأموال عبر نفسها.
جرّب بذرة مجاناً لمدة 14 يوماً — لا حاجة لبطاقة ائتمان.