المحاسبة الخارجية مقابل الداخلية: التكلفة والتحكم والملاءمة
أنت تعرف بالفعل تقريباً متى ستحتاج إلى مساعدة مالية. لكن ما لم تحسمه على الأرجح هو المحاسبة الخارجية مقابل الداخلية، وهو القرار الذي يكلفك فعلياً.
تتراكم الفواتير. ويقترب الموعد النهائي لضريبة القيمة المضافة قبل أن تكون الدفاتر جاهزة. يطلب شخص ما رقم هامش الربح ولا يستطيع أحد في الشركة تقديمه دون قضاء عطلة نهاية الأسبوع في العمل.
التوقيت هو السؤال الأسهل. إن الإشارات التي تدل على حاجتك إلى محاسب موثقة جيداً، ويفسرها معظم أصحاب الأعمال بشكل صحيح.
النموذج هو ما يحدث فيه الخطأ.
غالباً ما تُعامل مسألة المحاسبة الخارجية مقابل الداخلية كبند في الميزانية، وتُحسم بمقارنة رقمين شهريين. وهذا هو الخطأ. أنت لا تختار سعراً. بل تختار من يمتلك عملية الإغلاق المالي الخاصة بك، ومن يرد على المدقق، ومن يلاحظ رقماً خاطئاً قبلك.
المحاسبة الخارجية مقابل الداخلية هي مسألة تتعلق بالتحكم، لا التكلفة
ضع الأرقام الشهرية جنباً إلى جنب وستبدو الإجابة واضحة: الاستعانة بمصادر خارجية تكلف أقل. هذا صحيح، ولكنه أيضاً ليس بيت القصيد.
التعيين الداخلي يشتري لك التوافر. فشخص ما موجود في المبنى، ويعرف أي عميل يجادل دائماً بشأن الفاتورة الأخيرة، ويمكنه الإجابة على سؤال في فترة ما بعد الظهر بدلاً من الانتظار حتى يوم الثلاثاء القادم.
أما مزود الخدمة الخارجي فيشتري لك عملية. يتم الإغلاق المالي وفقاً لجدول زمني سواء احتاج أحدهم إلى متابعته أم لا، ويتم تقديم الإقرارات لأن هذا ما ينص عليه خطاب الارتباط.
هذه أشياء مختلفة، ودفع مبلغ أكبر لا يمنحك كليهما تلقائياً.
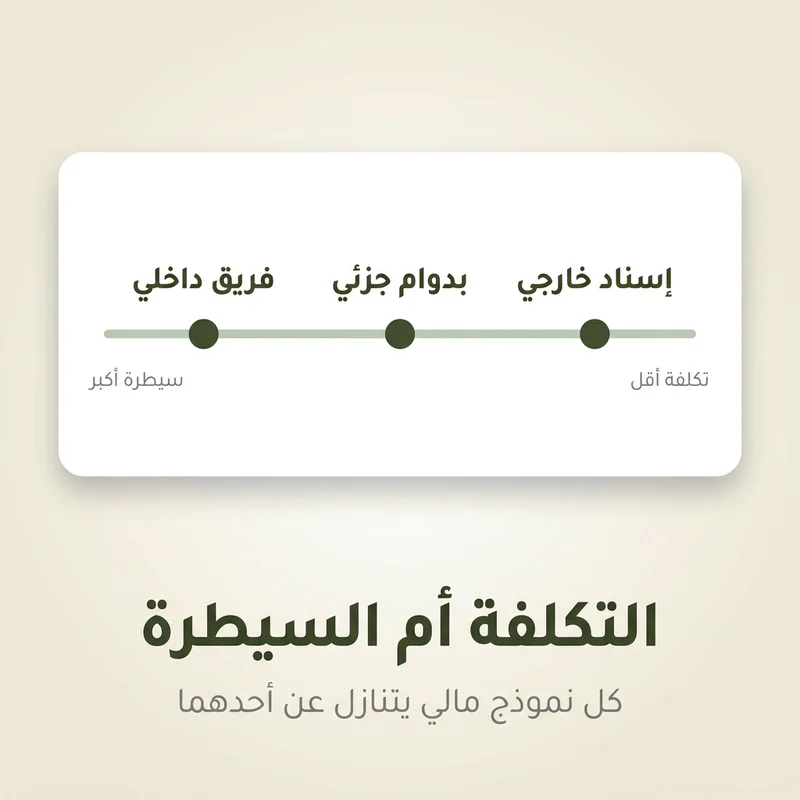
النماذج الثلاثة، مسعّرة
هناك ثلاثة خيارات مطروحة فعلياً على الطاولة، وليس خيارين فقط. التعامل مع الأمر كخيار ثنائي هو ما يجعل الشركات تدفع تكاليف تعيين داخلي مقابل خدمة خارجية.
داخلياً: أنت تشتري التوافر
تتراوح رواتب المحاسبين في الإمارات العربية المتحدة تقريباً بين 6,000 إلى 40,000 درهم إماراتي شهرياً بناءً على مستوى الأقدمية ونطاق العمل. وتضاف إلى ذلك تكاليف التأشيرة ومكافأة نهاية الخدمة والتأمين والبدلات، وهي ليست مبالغ صغيرة.
ومع ذلك، فإن التكلفة الحقيقية هيكلية، وليست مالية فقط. فشخص واحد يعني نقطة فشل واحدة. وعندما يأخذ هذا الشخص إجازة في الأسبوع الذي يجب فيه تقديم الإقرار، تتوقف عملية الإغلاق المالي.
التعيين الداخلي يكون منطقياً عندما يكون حجم المعاملات مرتفعاً بما يكفي لملء أسبوع عمل، وعندما يكون هناك شخص ذو خبرة قادراً فعلياً على مراجعة المخرجات.
مصادر خارجية: أنت تشتري عملية
تنقسم أسعار السوق في الإمارات العربية المتحدة بشكل واضح إلى حد ما. تتراوح تكلفة مسك الدفاتر الأساسية بين 1,500 و3,000 درهم إماراتي شهرياً. وإذا أضفت تقديم إقرارات ضريبة القيمة المضافة والتقارير الإدارية ودعم الامتثال، يرتفع النطاق إلى ما بين 3,500 و6,000 درهم إماراتي تقريباً. وتصل الأعمال الاستشارية، التي تشمل التخطيط الضريبي والتحضير للتدقيق، إلى ما بين 7,000 و10,000 درهم إماراتي.
اقرأ نطاق العمل قبل النظر إلى السعر. فغالباً ما يتم تسعير تقديم إقرارات ضريبة الشركات بشكل منفصل بمبلغ يتراوح بين 2,000 و5,000 درهم إماراتي سنوياً، ويكون التدقيق السنوي بنداً مستقلاً بحد ذاته مرة أخرى.
ما تكلفك إياه الاستعانة بمصادر خارجية هو السياق. فمزود الخدمة الذي يتعامل مع أربعين عميلاً لا يعرف أن أكبر عملائك يدفع بعد 90 يوماً ودائماً ما يدفع مبلغاً ناقصاً لبند الشحن. فإما أن تحتفظ بهذه المعرفة داخلياً، أو لن يمتلكها أحد.
جزئي: أنت تشتري الحكم السليم، على أجزاء
المدير المالي بدوام جزئي هو النموذج الذي تتجاهله معظم الشركات الصغيرة والمتوسطة في دول مجلس التعاون الخليجي، رغم أن معظمها يحتاج إليه. تتراوح عقود الاستبقاء في المراحل المبكرة بين 5,000 و10,000 درهم إماراتي شهرياً. بينما تتراوح مهام مرحلة النمو بين 15,000 و35,000 درهم إماراتي.
هذا يشتري لك المراجعة، والتنبؤ المالي، والتواصل مع البنك. ولكنه لا يشتري لك مسك الدفاتر.
هذا التمييز مهم، لأن التعيين بدوام جزئي فوق سجلات فوضوية سيؤدي إلى ارتباك مكلف. إذا كان الفرق بين مسك الدفاتر والمحاسبة لا يزال غير واضح في شركتك، أصلح السجلات أولاً.
ما يقرره الامتثال نيابة عنك
هنا يتكاسل العديد من أصحاب الأعمال: فهم يتعاملون مع النموذج المالي كأمر مفضل، كشيء لا يعاد النظر فيه إلا عندما يبدأ بالتسبب في الضرر.
من الناحية العملية، قررت الجهات التنظيمية أجزاءً منه بالفعل.
بموجب ضريبة الشركات في الإمارات العربية المتحدة، يكون الإقرار الضريبي مستحقاً خلال تسعة أشهر من نهاية الفترة الضريبية، ويجب الاحتفاظ بالسجلات لمدة سبع سنوات. كما أن البيانات المالية المدققة إلزامية بمجرد تجاوز الإيرادات مبلغ 50 مليون درهم إماراتي، ولأي شخص مؤهل في المنطقة الحرة بغض النظر عن حجمه. يُسمح باستخدام البيانات المالية على الأساس النقدي فقط عندما تكون الإيرادات أقل من 3 ملايين درهم إماراتي. توجد التفاصيل في ملخص PwC للإدارة الضريبية في الإمارات وفي صفحات ضريبة الشركات التابعة لوزارة المالية.

هذه الحدود هي ما يجبرك على تغيير النموذج، وليس الهيكل التنظيمي. فالشركة التي تقترب إيراداتها من 50 مليون درهم إماراتي وتمتلك ممسك دفاتر واحد دون مراجع لا تعاني من نقص طفيف في الموظفين. بل هي غير مستعدة هيكلياً لعملية التدقيق الخاصة بها.
الامتثال لا يهتم بكيفية تنظيمك لفريقك. فهو يتحقق فقط مما إذا كانت المخرجات قد وصلت، وما إذا كانت دقيقة وتصمد أمام الفحص.
كيف تختار، في أربعة أسئلة
تجاوز قائمة الإيجابيات والسلبيات. هناك أربعة أسئلة ستحسم الأمر.
ما هو عدد المعاملات التي تتم تسويتها كل شهر؟ إذا كانت أقل من بضع مئات، فإن الاستعانة بمصادر خارجية غالباً ما تكون القرار الصحيح.
كم مرة تحتاج إلى إجابة في نفس اليوم؟ إذا كانت الإجابة أسبوعياً، فإن الاستعانة بمصادر خارجية وحدها ستصيبك بالإحباط.
هل يلوح في الأفق حد معين؟ إن تجاوز مبلغ 50 مليون درهم إماراتي، أو التحول إلى شخص مؤهل في المنطقة الحرة، أو إجراء تدقيق لجهة مُقرضة سيغير من المتطلبات، وليس فقط حجم العمل.
هل يستطيع أي شخص في الشركة مراجعة العمل؟ هذا هو السؤال الذي يحسم الأمر بالفعل.
إذا لم يكن بإمكان أحد مراجعة المخرجات، فإن التوظيف لن يحل المشكلة. بل سيدفنها في طبقة أعمق، داخل كشوف الرواتب الخاصة بك، حيث يصبح من الصعب رؤيتها ومن المحرج إصلاحها. وعلى النقيض من ذلك، تتركك الاستعانة بمصادر خارجية مع مزود خدمة يمكنك مساءلته واستبداله.
النموذج ليس دائماً، والتعامل معه على أنه دائم هو الخطأ الحقيقي
معظم الشركات في دول مجلس التعاون الخليجي التي تتخذ القرار الصحيح تمر بنفس التسلسل بدلاً من الاختيار مرة واحدة.
يتم البدء بمسك الدفاتر عن طريق مصادر خارجية أولاً. ثم مسك الدفاتر عن طريق مصادر خارجية مع إشراف بدوام جزئي، وذلك بمجرد أن تبدأ القرارات بالاعتماد على الأرقام. ثم تعيين موظف داخلي للأعمال اليومية مع ترك مسألة الامتثال لمصادر خارجية، ويحدث هذا عادةً عندما يُحتِّم حجم العمل ذلك وليس الطموح. وفي وقت لاحق، يتبلور الفريق المالي في المرحلة المبكرة حول هذا الأساس.
التبديل ليس فشلاً في التخطيط. بل إن البقاء في نموذج تخطيته منذ عامين هو الفشل الحقيقي، وتتضاعف تكلفة إبقائه يدوياً بهدوء أثناء اتخاذك للقرار.
لم يكن السؤال أبداً عن أي النماذج هو الأفضل.
بل عن النموذج الذي يمكنك مراجعته بالفعل.
جرب بذرة مجاناً لمدة 14 يوماً — بدون الحاجة إلى بطاقة ائتمان.