كيف تبني ميزانية أعمال تصمد فعلياً
معظم الميزانيات الأولى عبارة عن قوائم أمنيات تنتهي بمجموع إجمالي في الأسفل. هذا ما يحدث حين لا يخبرك أحد كيفية بناء ميزانية أعمال، بل يخبرك فقط بضرورة امتلاك واحدة.
أنت تعرف الطريقة المعتادة: تفتح جدول بيانات في شهر ديسمبر، وتكتب رقم إيرادات يبدو طموحاً، وتطرح منه تكاليف تبدو معقولة، ثم تلاحظ بارتياح أن النتيجة النهائية تستقر عند رقم مبشر. ثم يحل شهر يناير لتكتشف أن كل ما بنيته كان خاطئاً بالفعل.
هذه ليست مشكلة في الميزانية نفسها، بل هي مشكلة في المنهجية.
يخبرك كل دليل للشركات الناشئة بضرورة إعداد ميزانية سنوية في الأسبوع السابع أو الثامن تقريباً. لكن لا أحد يخبرك كيف تفعل ذلك. لذا، إما أن يتم تخطي هذه الخطوة، أو يتم إعدادها بشكل سيء لمرة واحدة ثم لا تُفتح أبداً بعد ذلك.
إليك المنهجية الصحيحة.
معظم الميزانيات الأولى تفشل قبل حلول يناير
الميزانية المبنية على الطموح تفتقر إلى نقطة مرجعية. عندما تأتي الإيرادات أقل بنسبة 18% عن المخطط له، لا يمكنك معرفة ما إذا كان السوق قد تغير، أو أن جهود المبيعات كانت قاصرة، أو أن الرقم كان خيالياً منذ البداية.
أما الميزانية المبنية على الأرقام الفعلية للعام الماضي، فتمتلك نقطة مرجعية في كل سطر. عندما يختلف أي رقم، يمكنك تحديد الافتراض الذي لم يتحقق بدقة.
هذا الفارق هو جوهر العملية بأكملها.
ابدأ ببيانات العام الماضي، وليس بصفحة بيضاء
استخرج بيانات الاثني عشر شهراً التي تملكها بالفعل
قم بتصدير قائمة الدخل للعام الماضي شهرياً. ليس الملخص السنوي — بل التفاصيل الشهرية. إذا كانت دفاترك منظمة، فسيستغرق الأمر عشر دقائق. أما إذا استغرق أكثر من ساعة، فالميزانية ليست مشكلتك الأكثر إلحاحاً.
أنت تبحث عن ثلاثة أشياء: ما قمت بفوترته فعلياً كل شهر، وما كانت عليه تكاليفك الثابتة فعلياً، وما هي التكاليف التي تغيرت بتغير الإيرادات.
إن أي شركة تجارية في دبي أصدرت فواتير بقيمة 4.2 مليون درهم إماراتي العام الماضي، لم تقم بفوترة 350,000 درهم إماراتي كل شهر. بل ربما أصدرت فواتير بقيمة 180,000 درهم إماراتي في أغسطس و520,000 درهم إماراتي في نوفمبر. الإجمالي السنوي يخفي نمط الأداء، وهذا النمط هو ما تضع الميزانية على أساسه.
استبعد ما لن يتكرر
الآن، اطرح الضوضاء المالية. مشروع الاستشارة الذي تم لمرة واحدة. تجديد الرخصة التجارية الذي صادف حدوثه في ذلك العام. الديون المعدومة التي تم شطبها في الربع الثالث. أو شراء المعدات الذي لن تقوم به مجدداً.
ما يتبقى هو معدل أدائك الأساسي (Run rate): وضع الشركة أثناء عملها عندما لا يحدث أي شيء غير اعتيادي.
هذا الرقم، وليس إجمالي العام الماضي، هو نقطة انطلاقك.
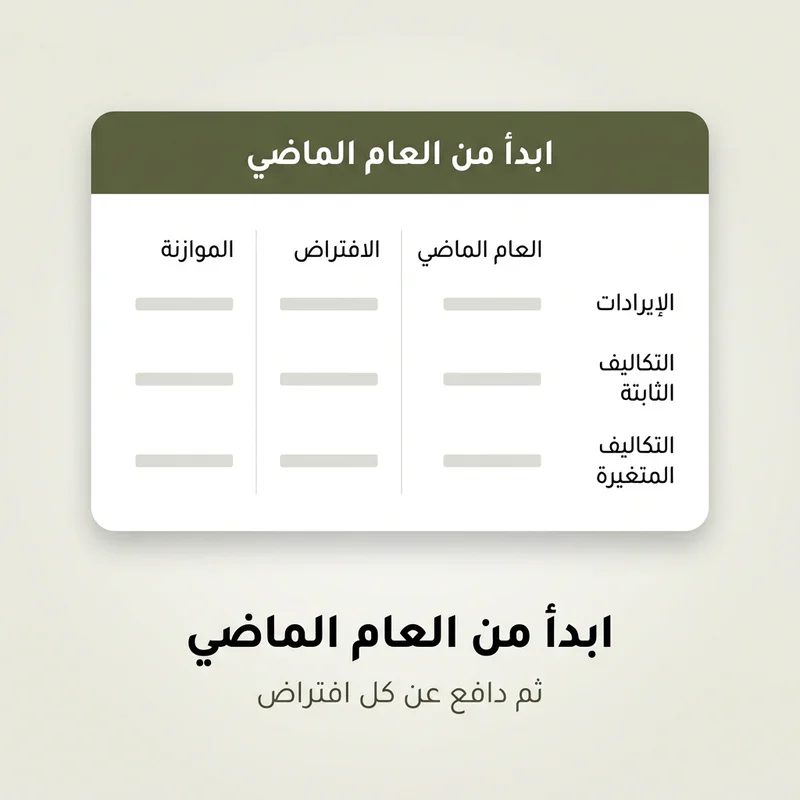
ثم أضف افتراضات أنت مستعد لتبريرها
الافتراض الذي لا يمكنك شرحه بصوت عالٍ ليس افتراضاً. إنه مجرد تخمين يرتدي حلة رسمية.
افتراضات الإيرادات
اكتب الرقم والسبب في نفس السطر. عبارة "زيادة الإيرادات بنسبة 20%" ليست إدخالاً صحيحاً في الميزانية. بينما عبارة "زيادة الإيرادات بنسبة 20% بسبب عقدين موقّعين يبدأ العمل بهما في شهر مارس ويضيفان 45,000 درهم إماراتي شهرياً" هي إدخال صحيح.
أي شيء لا يمكن تبريره بهذه الطريقة يجب حذفه. أربعة أسطر يمكن تبريرها أفضل من عشرين سطراً مزخرفاً بلا أساس.
التكاليف الثابتة والمتغيرة
قسّم كل تكلفة إلى إحدى فئتين، لأنه يتم وضع ميزانيتها بطرق مختلفة تماماً.
التكاليف الثابتة لا تتغير مع الإيرادات: الإيجار، الرواتب، اشتراكات البرامج، الرخصة التجارية، والتأمين. ضع ميزانية لهذه العناصر بأرقام قريبة من الأرقام الفعلية، مع تعديلها فقط بناءً على التغييرات التي تعرفها مسبقاً — مثل زيادة الإيجار التي أكدها المالك، أو التعيين الذي تم الالتزام به بالفعل.
التكاليف المتغيرة تتغير مع الإيرادات: تكلفة البضائع، رسوم بوابات الدفع، الشحن، وعمولات المبيعات. ضع ميزانية لهذه التكاليف كنسبة مئوية من الإيرادات، باستخدام النسبة الفعلية للعام الماضي. إذا كانت تكلفة البضائع 62% في العام الماضي، فلا تضع ميزانية بنسبة 55% فقط لأنك تنوي التفاوض بشكل أقوى. النوايا لا تعتبر اتفاقيات مع الموردين.
كيفية بناء ميزانية أعمال شهراً بشهر
الميزانية السنوية التي يُعبّر عنها برقم سنوي واحد لا فائدة منها. فلا يوجد ما يمكن مقارنتها به حتى شهر ديسمبر، وبحلول ديسمبر تكون هذه المعلومات قد فقدت قيمتها تماماً.
وزّع كل سطر على اثني عشر شهراً، ووزعه بواقعية. في دول مجلس التعاون الخليجي، يعني ذلك الأخذ في الاعتبار شهر رمضان، والتباطؤ في شهري يوليو وأغسطس، وزخم نهاية العام خلال شهري نوفمبر وديسمبر. إذا كان عملك يتباطأ في الصيف، فضع هذا التباطؤ في الميزانية. التظاهر بعكس ذلك سيكلفك شهرين من الذعر كل عام.
حافظ على حد فاصل واضح: الميزانية ليست توقعاً للتدفقات النقدية. الميزانية توضح ما ستكسبه وما ستنفقه. أما التوقعات فتوضح متى تصل الأموال فعلياً، وهو سؤال مختلف تماماً في منطقة تُعتبر فيها فترات السداد التي تتراوح بين 60 و90 يوماً أمراً طبيعياً. تحتاج الميزانية السنوية للشركات الصغيرة إلى كليهما، وهما ليسا بديلين لبعضهما البعض.
ضع ميزانية للامتثال التنظيمي قبل أن يفاجئك
هذا هو البند الذي تنساه الميزانيات الأولى، وهو البند الذي يسبب الكثير من الأذى.
ضريبة القيمة المضافة ليست أموالك. إنها تبقى في حسابك بين مرحلتي التحصيل وتقديم الإقرارات، ثم تخرج منه. لا تضعها في الميزانية كإيرادات ولا تنفقها. في المملكة العربية السعودية، تبلغ النسبة الأساسية 15%، وتنشر ZATCA القواعد مباشرة. وفي بقية دول مجلس التعاون الخليجي تكون النسبة أقل، لكن الانضباط المطلوب يظل متطابقاً.
تستحق ضريبة الشركات بنداً خاصاً بها في الميزانية. تدفع الشركات في الإمارات العربية المتحدة 9% على الدخل الخاضع للضريبة الذي يتجاوز 375,000 درهم إماراتي، وتحدد الهيئة الاتحادية للضرائب من يقع ضمن هذا النطاق. ضع ميزانية لهذه الرسوم في السنة التي تُستحق فيها، وليس في السنة التي يتم فيها الدفع، وإلا ستصطدم أول فاتورة ضريبية لك بميزانية لم تتوقعها أبداً.
بينما تتحمل الشركات السعودية الزكاة بدلاً من ذلك، والتي تُقيّم على أساس مختلف تماماً. أياً كان ما ينطبق عليك، ضع رقماً في هذا البند. وضع "صفر" هو بمثابة قرار، وعادة ما يكون القرار الخاطئ.

الميزانية التي لا تراجعها شهرياً هي مجرد زينة
الميزانية المتروكة في مجلد هي مجرد مستند. أما الميزانية التي تُقارن بالأرقام الفعلية كل شهر فهي أداة فعالة.
ضع الميزانية والأرقام الفعلية جنباً إلى جنب، سطراً بسطر، وشهراً بشهر. ثم اقرأ الفرق بين الميزانية والأرقام الفعلية كنسبة مئوية بدلاً من قيمة مطلقة. الفارق بقيمة 8,000 درهم إماراتي في بند تبلغ ميزانيته 12,000 درهم إماراتي يمثل مشكلة خطيرة. بينما نفس الفارق في بند تبلغ ميزانيته 400,000 درهم إماراتي لا يمثل أهمية تُذكر.
حدد حداً أقصى للتفاوت والتزم به. أي انحراف عن الخطة يتجاوز 10% يتطلب تفسيراً مكتوباً في ذلك الشهر، وليس في نهاية العام. استمرار نفس التفاوت غير المُفسّر لثلاثة أشهر يعني أن الافتراض كان خاطئاً وأن الميزانية بحاجة إلى إعادة بناء بدلاً من محاولة تبريرها. تتبع ذلك جنباً إلى جنب مع الأرقام المالية التي تراقبها بالفعل.
هذا هو الجزء الذي يتخطاه معظم أصحاب الأعمال. فهم يتعاملون مع الميزانية على أنها توقعات يُحكم عليها بالصواب أو الخطأ، في حين أنها في الواقع أداة لملاحظة حدوث تغيير ما.
الميزانية لا تخبرك بما سيحدث. بل تخبرك، وبشكل أسرع من أي شيء آخر تملكه، باللحظة التي تتوقف فيها توقعاتك عن أن تكون صحيحة.
---
جرب بذرة مجاناً لمدة 14 يوماً — لا حاجة لبطاقة ائتمان.