التفاوض على شروط الدفع: كيف تتوقف عن الانتظار لمدة 90 يوماً
شروط فاتورتك قررها شخص ما. وفي معظم الأحيان، لم يكن هذا الشخص أنت.
يبدو التفاوض على شروط الدفع وكأنه إجراء مشتريات للشركات الكبيرة التي تمتلك إدارات قانونية ونفوذاً. لكنه ليس كذلك. إنه محادثة تحدث مرة واحدة، وعادةً ما تكون قبل التسليم الأول، ثم تحكم كل ريال ودرهم ينتقل بين شركتين لسنوات.
تتخطى معظم الشركات الصغيرة في الخليج هذه المحادثة تماماً. يصل أمر الشراء مطبوعاً في أسفله "90 يوماً من تاريخ الفاتورة"، ويُحفظ في الملف دون أي اعتراض.
هكذا تُبنى مشكلة التدفق النقدي داخل العقد.
شروط الدفع الطويلة هي قرار، وليست حالة طقس
غالباً ما تُوصف شروط الدفع البالغة 60 و 90 و 120 يوماً والتي تظهر في التجارة في دول مجلس التعاون الخليجي بأنها عُرف إقليمي، وكأنها شيء تخطط للتعامل معه تماماً كما تخطط للتعامل مع فصل الصيف.
لكنها ليست كذلك على الإطلاق. كل رقم من هذه الأرقام تم اختياره من قبل فريق مالي على الجانب الآخر من الطاولة، لأن الاحتفاظ بالنقد لشهر إضافي يمثل رأس مال عامل مجاني بالنسبة لهم وقرضاً باهظ الثمن بالنسبة لك.
حجم المشكلة ليس صغيراً. فقد وجدت أتراديوس أن 58% من مبيعات الشركات للشركات في الإمارات تأثرت بالفواتير المتأخرة، حيث يستغرق العملاء في قطاع الحديد والمعادن عادةً ما يقرب من شهرين إضافيين لتسوية الفواتير المستحقة بالفعل. وكانت الشروط المتفق عليها تتراوح بين 40 إلى 50 يوماً من تاريخ الفوترة في البداية.
اقرأ ذلك مرتين. كانت الشروط المتفق عليها 50 يوماً. بينما وصل المال الفعلي بعد 100 يوم.
إذن، أول شيء يجب قبوله هو أن الرقم الموجود على أمر الشراء هو موقف تفاوضي افتتاحي، وليس لائحة تنظيمية.
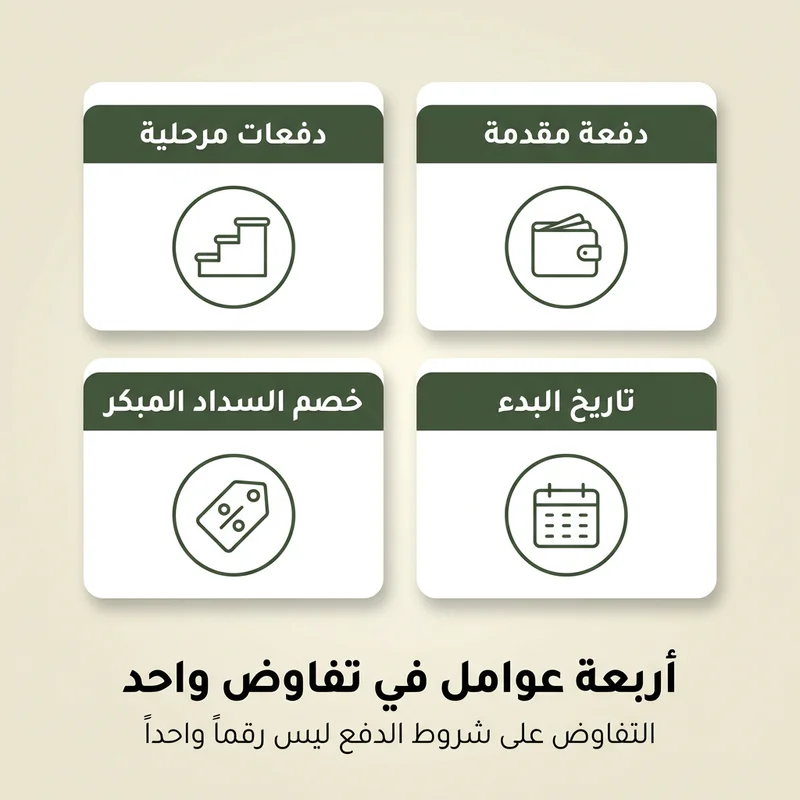
ما الذي يغيره التفاوض على شروط الدفع فعلياً
الخطأ هنا هو التعامل مع هذا الأمر كرقم واحد يرتفع أو ينخفض. يمتلك التفاوض على شروط الدفع أربع أدوات، وعدد الأيام ليس سوى واحدة منها.
العداد هو تاريخ بدء، وليس مجرد رقم
عبارة "صافي 60 يوماً" لا تعني شيئاً حتى تحدد صافي 60 يوماً من ماذا.
هل هي من تاريخ التسليم، أم من تاريخ الفاتورة، أم من الموافقة على الفاتورة، أم من نهاية الشهر الذي تمت فيه الموافقة على الفاتورة؟ هذه التعريفات الأربعة لنفس شرط الـ 60 يوماً يمكن أن تتباين بـ 45 يوماً في الممارسة العملية، والتعريف الأخير شائع جداً في المنطقة لدرجة أنه يستحق سؤالاً محدداً بدلاً من مجرد الافتراض.
العميل الذي لن يتنازل عن شرط الـ 60 يوماً غالباً ما سيوافق على تغيير تاريخ البدء إلى تاريخ التسليم بدلاً من ذلك. هذا لا يكلفهم شيئاً تقريباً من حيث السياسة الداخلية، ويوجه سيولة نقدية حقيقية نحوك.
السعر والشروط يمثلان محادثة واحدة، وليست محادثتين
الشركة التي توافق على السعر أولاً وتناقش الشروط لاحقاً تكون قد فقدت بالفعل الجزء المفيد من التفاوض.
شروط الدفع الطويلة تمثل تكلفة. إن تمويل 90 يوماً من أي مشروع بأي معدل فائدة واقعي يعادل مالاً، ويجب إدراجه في السعر تماماً كما تُدرج تكلفة المواد. قُل ذلك بوضوح: هذا السعر يفترض الدفع خلال 30 يوماً، وهذا هو السعر في حالة الدفع خلال 90 يوماً.
إعادة الصياغة هذه تفعل شيئاً لا يفعله طلب الخصم أبداً. فهي تمنع الشروط من أن تكون معروفاً يمنحه العميل، وتجعلها بنداً يدفع كلا الطرفين مقابله.
إدارة التفاوض من جانب الذمم المدينة
قبل أن تطلب أي شيء من أي شخص، ابدأ بما تقوله أرقامك الخاصة. فترة أيام المبيعات غير المحصلة — وهي متوسط عدد الأيام بين إصدار الفاتورة وتلقي الدفع — هي الرقم الذي يحول الشكوى إلى حجة. الشركة التي يمكنها القول "شروطنا هي 45 يوماً وفترة أيام المبيعات غير المحصلة لدينا هي 81 يوماً" تتفاوض بناءً على أدلة. ويعتبر تتبع هذا الرقم جزءاً من المؤشرات المالية الرئيسية التي يجب على كل صاحب عمل مراقبتها.
بعد ذلك، أحضر أكثر من أداة تفاوض إلى الطاولة.
الدفعة المقدمة هي الأداة الأكثر وضوحاً بينها. دفع 30 بالمائة قبل بدء العمل يغير شكل المشروع تماماً، والعملاء الذين قد يجادلون لساعة حول شروط الدفع الصافية غالباً ما يوافقون على الدفعة المقدمة دون تعليق لأنها تقع في فئة ذهنية مختلفة لديهم.
تقوم مراحل الإنجاز بعمل مماثل في المشاريع الأطول. ثلاث دفعات موزعة على أربعة أشهر من البناء ليست طلب خصم؛ إنها جدول زمني، والاتفاق على الجداول الزمنية أسهل من الاتفاق على التنازلات.

خصم الدفع المبكر هو الأداة التي يجب استخدامها بحذر شديد. خصم اثنان بالمائة مقابل الدفع في 14 يوماً بدلاً من 60 يوماً يبدو متواضعاً. ولكن عند حسابه على أساس سنوي عبر تلك الـ 46 يوماً، فإنه يمثل معدلاً أعلى بكثير مما قد يفرضه عليك أي بنك في المنطقة لنفس المبلغ.
هذا لا يجعله أمراً خاطئاً، بل يجعله ثمناً، والأثمان يجب أن تُحسب بدلاً من تقديمها بشكل عفوي.
نفس الطاولة، من جانب الذمم الدائنة
كل حجة مذكورة أعلاه يحق لمورديك استخدامها معك.
هناك عادة بين الشركات النامية تتمثل في التعامل مع الدفع البطيء كأداة تمويل مجانية. المماطلة مع المورد، والاحتفاظ بالنقد، وتحسين أرقام الشهر. هذا الأمر ينجح، ولكن لفترة وجيزة.
ما تشتريه فعلياً بهذه الطريقة هو تسعير أسوأ، وتذيل القائمة عندما يكون المخزون قليلاً، ومورداً يدمج بصمت تكلفة عدم موثوقيتك في عرض السعر التالي. لا يظهر أي من ذلك كبند في قائمة الدخل، وهذا هو بالضبط سبب مروره دون أن يُلاحظ لفترة طويلة.
الدفع وفقاً للشروط المتفق عليها ليس كرماً. إنه أرخص خصم متاح من الموردين، وهو الخصم الذي ترفض معظم الشركات المطالبة به.
عندما يرفض العميل التنازل
البعض لن يتنازل. هذه إجابة حقيقية وتستحق رداً حقيقياً بدلاً من القبول الصامت.
القانون هنا مفيد أكثر مما يفترض معظم أصحاب الأعمال. فبموجب قانون المعاملات التجارية في الإمارات العربية المتحدة، يحق للدائن الحصول على فائدة على الدين التجاري من تاريخ استحقاقه، بحيث يخضع المعدل المتفق عليه لسقف قانوني يبلغ 12% سنوياً. إن كتابة هذا الحق في العقد بلغة بسيطة يغير المحادثة الداخلية لدى الطرف الآخر. فالفاتورة التي تتراكم عليها الفوائد تتوقف عن كونها الخيار الأكثر أماناً للتأخير.
بعض الحسابات ببساطة لا تستحق الاحتفاظ بها. العميل الذي يدفع بعد 120 يوماً، بهامش ربح ضئيل لدرجة أن تكلفة التمويل تبتلعه، هو خسارة ترتدي ثوب الإيرادات. إن تحديد هذه الحسابات هو الاستخدام العملي لـ توقعات التدفق النقدي، وهو السبب الذي يجعل رأس المال العامل يستحق الاهتمام قبل وقت طويل من حدوث العجز.
شروط الدفع ليست شيئاً يُفرض على عملك التجاري. إنها شيء توافق عليه شركتك، مرة واحدة، في محادثة يكون معظم الناس مهذبين جداً لدرجة تمنعهم من خوضها.
جرّب بذرة مجاناً لمدة 14 يوماً — لا حاجة لبطاقة ائتمان.