فصل الشؤون المالية التجارية عن الشخصية: دليل عملي لدول مجلس التعاون الخليجي
لقد دفعت ثمن آلة القهوة الخاصة بالمكتب باستخدام بطاقتك الشخصية لأن بطاقة الشركة كانت في سترتك الأخرى. وبدا لك أن فصل الشؤون المالية التجارية عن الشخصية مشكلة تخص شركة أكبر.
بعد ستة أشهر، إما أن يكون هذا المبلغ البالغ 1,400 درهم إماراتي نفقة تجارية قابلة للاستقطاع، أو قيداً غير مدعوم بمستندات لا يستطيع محاسبك الدفاع عنه. وما سيؤول إليه الأمر يعتمد كلياً على ما فعلته في الدقائق العشر التي تلت عملية الشراء.
هذا هو الجزء الذي يقلل معظم الملاك من أهميته. يُعامل فصل الشؤون المالية التجارية عن الشخصية كأنه مجرد ترتيب، وعادة ستلتزم بها بمجرد أن يكبر حجم عملك. لكنه ليس مجرد ترتيب. بل هو الفرق بين مجموعة من الأرقام التي يمكنك الاعتماد عليها، ومجموعة من الأرقام التي لا يمكنك سوى محاولة تبريرها.
الأموال الموجودة في الحساب التجاري ليست ملكك بعد
بمجرد تسجيلك لشركة، تكون قد خلقت شخصاً ثانياً في نظر القانون والجهة الضريبية.
هذا الشخص الثاني هو من يملك الإيرادات. وهو المدين للموردين. وهو من يقدم إقراره الضريبي الخاص. أنت تملك أسهماً فيه، وهو أمر يختلف عن امتلاكك لرصيده البنكي.
يبدو هذا وكأنه تفصيل شكلي حتى تأتي اللحظة التي يُحدث فيها فرقاً. يطلب أحد المقرضين كشوف حساب لسنتين فيجد فيها رسوماً مدرسية. يقوم مشترٍ محتمل بإجراء فحص نافٍ للجهالة فلا يستطيع تحديد التكاليف التي تتحملها الشركة فعلياً. يسأل مدقق ضريبي عن سبب إدراج مشتريات بقالة شخصية ضمن اللوازم المكتبية.
الحساب التجاري ليس وسيلة للراحة. إنه حد فاصل، ولن يؤدي الغرض منه إلا إذا تعاملت معه على هذا الأساس.
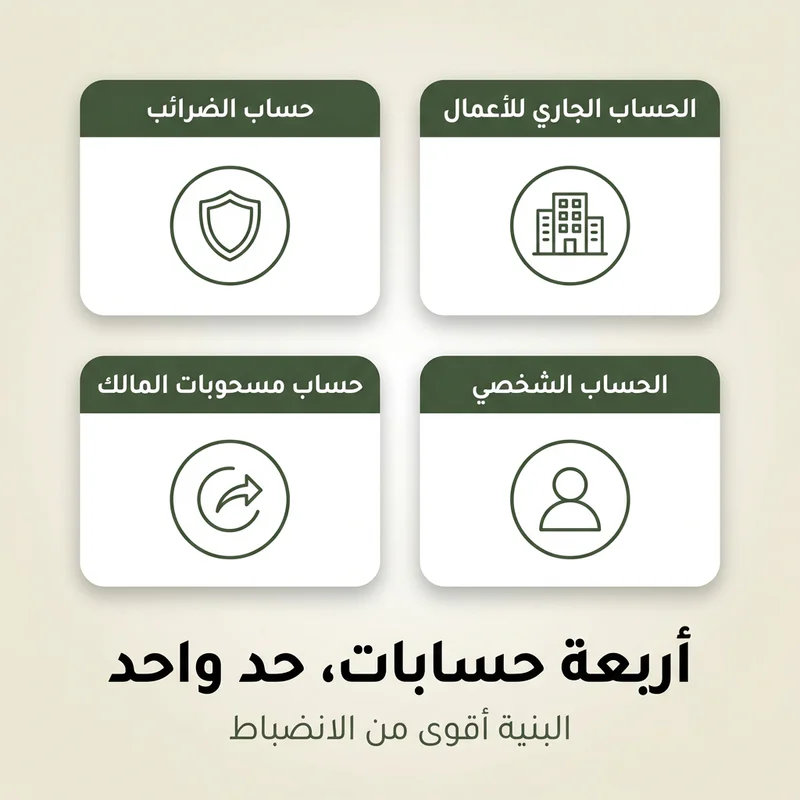
فصل الشؤون المالية التجارية عن الشخصية يبدأ من الحسابات
عادةً ما يحاول الملاك حل هذه المشكلة بالانضباط. لكن الانضباط يفشل في مساء يوم الخميس عندما يحتاج المورد إلى سداد مستحقاته ويتم رفض البطاقة التجارية.
يصمد الهيكل التنظيمي عندما يفشل الانضباط. ابنِ الهيكل أولاً، وستجد أن القواعد تفرض نفسها في الغالب.
الحسابات الأربعة التي تنهي الجدل
حساب جاري تجاري واحد. كل درهم من الإيرادات يودع هنا. وكل دفعة للموردين تخرج من هنا. ولا يمسه أي شيء شخصي.حساب احتجاز ضريبي واحد. انقل ضريبة القيمة المضافة التي تجمعها، ومخصصاً لضريبة الشركات، خارج الحساب الجاري في اللحظة التي يتم فيها تحصيلها أو استحقاقها. فالأموال التي لا يحق لك إنفاقها لا ينبغي أن تُترك في مكان يمكنك إنفاقها فيه.
حساب جاري شخصي واحد. لراتبك، ومسحوباتك، وفواتيرك الخاصة. ولا يجب أن يستقبل أبداً أي مدفوعات من العملاء، حتى لو كانت صغيرة، أو كخدمة لعميل يمتلك بالفعل بياناتك الشخصية.
حساب واحد لمسحوبات المالك في دفتر الأستاذ. هذا حساب دفتري، وليس حساباً بنكياً، وهو الحساب الذي تتجاهله معظم الشركات. فيه يتم تسجيل كل تحويل مالي من الشركة إليك، بحيث يظل كلا الجانبين من الحد الفاصل واضحين.
تتطلب الحسابات الثلاثة الأولى قضاء صباح واحد في البنك. أما الحساب الرابع فهو مجرد سطر في دليل الحسابات الخاص بك، وهو ما يمنح الحسابات الثلاثة الأخرى قيمتها ومعناها.
مسحوبات المالك ليست نفقات
إليك الخطأ الذي يظهر في دفاتر الشركات الصغيرة أكثر من أي خطأ آخر تقريباً.
تأخذ 20,000 درهم إماراتي من الشركة. فيقوم ماسك الدفاتر، أو البرنامج، أو أنت في منتصف الليل، بترميزها كنفقة متنوعة. يبدو الأمر غير ضار. لكنه ليس كذلك.
عندما تُصنف كنفقة، فإن هذه الـ 20,000 درهم إماراتي تقلل من الأرباح المُبلغ عنها بمقدار 20,000 درهم إماراتي. وتُظهر قائمة الدخل الخاصة بك الآن شركة كسبت أقل مما حققته بالفعل. بينما إذا صُنفت بشكل صحيح كمسحوبات، فإن الأرباح لن تتأثر وسيقوم المبلغ بتقليل حقوق الملكية الخاصة بك بدلاً من ذلك، لأنك قد استرددت جزءاً مما تملكه بالفعل.
نفس النقد الخارج من نفس الحساب. ولكن بنتيجتين مختلفتين تماماً في البيانات المالية.
نسخة النفقات هي الأكثر خطورة، وليس فقط لأنها تقلل من الأرباح. بل لأنها تدفن معاملة شخصية داخل التكاليف التشغيلية، وهو بالضبط النمط الذي يتم تدريب المدققين للبحث عنه. إذا كنت لا تزال تبني حدسك حول المكان المناسب لكل قيد، فإن مقال أساسيات المحاسبة لغير المحاسبين يغطي الأساسيات المتعلقة بهذا الأمر.
الراتب أو المسحوبات أو توزيعات الأرباح
هذه المصطلحات الثلاثة ليست قابلة للتبادل، رغم أن الملاك يستخدمونها وكأنها كذلك.
الراتب هو مكافأة مقابل العمل، يتم صرفه عبر مسير الرواتب، وهو قابل للاستقطاع الضريبي للشركة. أما المسحوبات فهي سحب لرأس المال ولا تغير شيئاً في قائمة الدخل. وتوزيعات الأرباح هي توزيع للربح بعد الضريبة، وهي صراحة غير قابلة للاستقطاع.
إذا اخترت التسمية الخاطئة، فإما أن تبالغ في قيمة استقطاعاتك أو تضطر إلى إجراء تعديل لاحقاً. وبموجب ضريبة الشركات في الإمارات، تُعد المدفوعات للمالك أيضاً معاملات لأشخاص مرتبطين، مما يعني أنه يجب أن يكون المبلغ قابلاً للتبرير كونه يعادل ما كان سيُدفع لشخص غير مرتبط مقابل العمل ذاته.

تأثير الخلط على استقطاعاتك
هنا تتحول التكلفة إلى رقم ملموس.
تسمح ضريبة الشركات في الإمارات باستقطاع النفقات التي يتم تكبدها كلياً وحصرياً لأغراض تجارية. وفي الحالات التي تخدم فيها التكلفة أغراضاً تجارية وشخصية معاً، فإن الجزء التجاري القابل للتحديد فقط هو القابل للاستقطاع، والذي يُحدد على أساس عادل ومعقول (ملخصات الضرائب العالمية من PwC).
اقرأ تلك الكلمة مرة أخرى: القابل للتحديد. كشف حساب البطاقة الائتمانية المختلط لا يُعد قابلاً للتحديد. إنه رقم واحد يغطي غرضين، ويقع عبء تقسيمه عليك.
تزيد نفقات الترفيه من قيود هذه القاعدة، حيث يُحدد سقف التكاليف الخاصة بالعملاء وشركاء العمل بنسبة 50% من المبلغ المتكبد. وتعمل ضريبة القيمة المضافة بنفس المنطق من اتجاه مختلف. حيث تكون ضريبة القيمة المضافة على المدخلات قابلة للاسترداد عندما تكون الفاتورة الضريبية باسم الشركة، ولغرض تجاري. فالفاتورة التي تحمل اسمك الشخصي لا تصبح فاتورة للشركة لمجرد أن الشركة هي من دفعت قيمتها.
لا شيء من هذا يعد غريباً. إنه التشغيل العادي لنظام يفرض ضريبة على الأرباح التي تتجاوز 375,000 درهم إماراتي بنسبة 9% (ملخصات الضرائب العالمية من PwC)، وهو يحول كل نفقة مختلطة غير موثقة إلى مبلغ حقيقي تدفعه للمرة الثانية. تبدأ العديد من المفاهيم الخاطئة المستمرة حول ضريبة الشركات في الإمارات من هذه العادة تحديداً.
الاستقطاع الذي لا يمكنك إثباته ليس استقطاعاً. بل هو مجرد نية.
إذا كانت دفاترك مختلطة بالفعل، فابدأ من تاريخ فاصل
معظم الملاك الذين يقرؤون هذا المقال لا يبدؤون من الصفر، وغالباً ما يكون لديهم دافع للعودة وإصلاح أخطاء ثلاث سنوات ماضية. لا تفعل ذلك.
اختر تاريخاً فاصلاً، ومن الناحية المثالية أن يكون بداية شهر أو فترة ضريبية. افتح الحسابات التي تنقصك. واعتباراً من ذلك التاريخ فصاعداً، لا يجب أن يمس أي شيء شخصي أموال العمل، ولا يجب أن يمس أي شيء تجاري أموالك الشخصية.
ثم تعامل مع التاريخ السابق مرة واحدة، في خطوة واحدة. كل عنصر شخصي تاريخي يخرج من النفقات ويذهب إلى مسحوبات المالك أو الحساب الجاري للمدير، بحيث يكون الرصيد المستحق في أي من الاتجاهين رقماً معلناً وليس مجرد تكهنات. قم بإجراء المطابقة من التاريخ الفاصل فصاعداً، واترك الفترات القديمة كما هي ما لم يخبرك محاسبك بخلاف ذلك.
خطوة واحدة، تعديل واحد، ورصيد افتتاحي نظيف واحد. هذا الإجراء قابل للدفاع عنه بكثير مقارنة بعملية تنظيف مستمرة لا تنتهي أبداً، كما أنه يمنح دفتر الأستاذ العام الخاص بك تاريخاً يبدأ منه في قول الحقيقة.
لا يهدف الفصل إلى إرضاء ماسك الدفاتر. بل يتعلق بامتلاك مجموعة من الأرقام التي تصمد أمام أول شخص يطرح سؤالاً صعباً حولها.
---
جرب بذرة مجاناً لمدة 14 يوماً — لا حاجة لبطاقة ائتمان.