وضع سياسة نفقات للشركات الصغيرة يلتزم بها فريقك
قام أحد أفراد فريقك للتو بدفع تكلفة غداء عمل مع عميل باستخدام بطاقته الشخصية. وترك الإيصال في جيب سترته. ليظهر بعد ستة أسابيع، باهتاً، وبدون رقم تسجيل ضريبي مطبوع عليه، وبحلول ذلك الوقت، تكون ضريبة القيمة المضافة عليه قد ضاعت. إن وجود سياسة نفقات للشركات الصغيرة هو ما يمنع أن تصبح هذه النتيجة هي المعتادة.
يصنف معظم أصحاب العمل في الخليج هذا الأمر ضمن مهام الموارد البشرية: العدالة، البدلات اليومية، وفقرة حول المعقولية.
هذا فهم خاطئ. فسياسة النفقات هي وثيقة ضريبية. وكل مطالبة يقدمها فريقك إما أن تجتاز مراجعة الهيئة الاتحادية للضرائب أو ZATCA، أو لا تجتازها. وعادة ما يُحسم هذا الفارق قبل أشهر بسبب قاعدة لم يكلف أحد نفسه عناء كتابتها.
ما يجب أن تتضمنه سياسة نفقات الشركات الصغيرة
يجب أن تجيب سياسة نفقات الشركات الصغيرة على أربعة أسئلة، وأربعة فقط:
من يحق له إنفاق أموال الشركة. وما هو الحد الأقصى للمبلغ، دون طلب إذن مسبق. وما هي الأدلة التي يجب إرفاقها مع المطالبة. وفي أي وقت.
كل ما دون ذلك هو مجرد شكليات. ففريق مكون من ثمانية أشخاص لا يحتاج إلى كتيب من اثنتي عشرة صفحة يتضمن ملحقاً بسلاسل الفنادق المعتمدة. بل يحتاج إلى صفحة واحدة يمكن للموظف الجديد قراءتها في صباح يومه الأول وتطبيقها في فترة ما بعد الظهر.
هذا هو الاختبار الحقيقي. فالسياسة التي لا يمكن اتباعها من الذاكرة، لن تُتبع على الإطلاق.
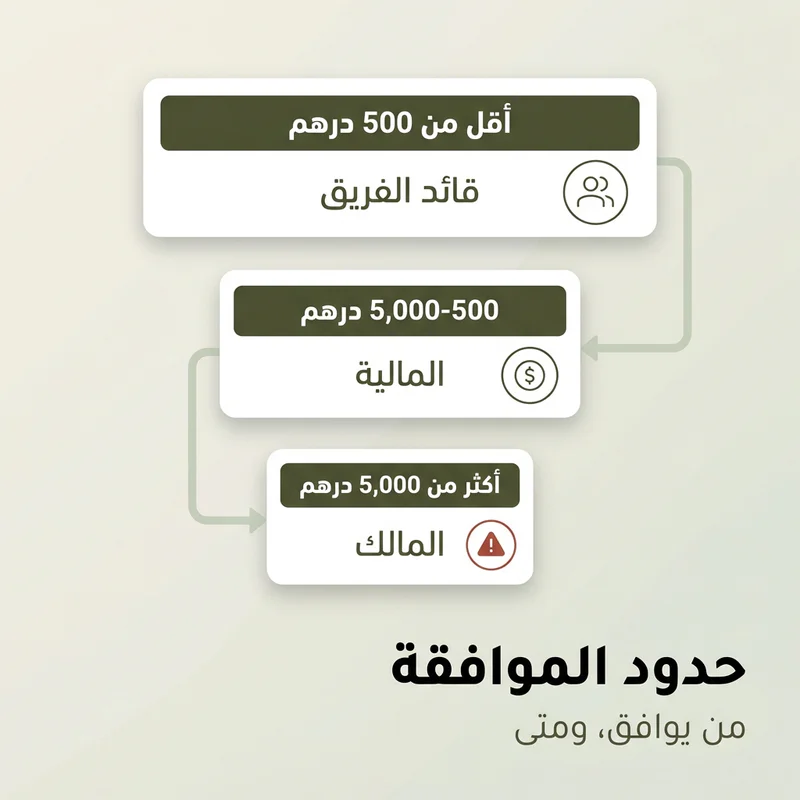
حدود الموافقة هي جوهر السياسة بأكملها
الجزء الذي غالباً ما يفشل عملياً هو الموافقة. فإما أن كل شيء يحتاج إلى توقيع المالك، مما يحول شخصاً واحداً إلى عنق زجاجة ويُعلم الفريق ضمنياً أن ينفق أولاً ويشرح لاحقاً، أو لا يحتاج أي شيء للموافقة، وتصل المفاجأة الأولى عبر كشف الحساب البنكي.
تعمل حدود الموافقة على حل هذه المشكلة. كما أنها الجزء الوحيد من السياسة الذي يجب أن يكون رقمياً بحق.
نموذج من ثلاثة مستويات يصمد أمام نمو الفريق
بالنسبة للمبالغ الصغيرة، يوافق قائد الفريق. ولنقل أنها 500 درهم إماراتي. تشمل سيارات الأجرة، غداء عمل، رخصة برنامج، كابل بديل. إن طلب موافقة من هو أعلى من المدير المباشر هنا يكلف وقتاً يفوق قيمة الإنفاق نفسه.
في الفئة المتوسطة، يوافق القسم المالي قبل صرف الأموال. من 500 إلى 5,000 درهم إماراتي هو النطاق الذي يبدأ فيه القرار الواحد في إحداث فارق، وحيث يمكن للاشتراكات غير المدرجة في الميزانية أن تتراكم بصمت.
وما فوق ذلك، يوافق المالك. ليس لأن المالك يتمتع بتقدير أفضل حول شراء حاسوب محمول، ولكن لأن الإنفاق عند هذا المستوى يُعد التزاماً، والالتزامات تقع على عاتق من يتحمل مسؤوليتها.
اختر أرقامك الخاصة. فالهيكلية تهم أكثر من المبالغ، ويجب أن تتغير المبالغ تماشياً مع تغير الإيرادات.
من البنود التي تستحق الإضافة هي أن الموافقات الدائمة لها تاريخ صلاحية. فالمُورّد المتكرر الذي تمت الموافقة عليه مرة واحدة قبل عامين ليس معتمداً إلى الأبد. أعد الموافقة على كل اشتراك سنوياً، وإلا ستعاني سياستك من ثغرة تتسع شهراً بعد شهر.
الإيصال هو وثيقة ضريبية، وليس إجراءً شكلياً
هنا تتساهل معظم السياسات. فهي تطلب "إيصالاً" وتتوقف عند هذا الحد.
قسيمة الدفع بالبطاقة ليست إيصالاً. والبند المذكور في كشف الحساب البنكي ليس إيصالاً. ما تحتاجه الشركة، من أجل استرداد ضريبة القيمة المضافة التي دفعتها بالفعل، هو فاتورة ضريبية صالحة، والمتطلبات في هذا الشأن محددة.
ما تتطلبه القواعد في الإمارات والسعودية فعلياً
في الإمارات، يجوز للمُورّد إصدار فاتورة ضريبية مبسطة عندما يكون العميل مسجلاً ولا يتجاوز المقابل 10,000 درهم إماراتي. وما فوق هذا الرقم، يُطلب إصدار فاتورة ضريبية كاملة، تحمل رقم التسجيل الضريبي الخاص بك. إذا قدم شخص ما TRN الخاص بالشركة عند نقطة البيع لعملية شراء بقيمة 14,000 درهم إماراتي وخرج بقسيمة مبسطة، فإن موقف الاسترداد لن يكون قابلاً للدفاع عنه لاحقاً.
يُشترط للاسترداد الاحتفاظ بتلك الفاتورة، وليس مجرد إنفاق الأموال. ويجب الاحتفاظ بالسجلات لمدة خمس سنوات (الهيئة الاتحادية للضرائب).
تعمل المملكة العربية السعودية بنفس الطريقة وتحتفظ بها لفترة أطول. يتطلب خصم ضريبة المدخلات فاتورة ضريبية صالحة من المُورّد، وفترة الاحتفاظ القياسية بموجب اللائحة التنفيذية هي ست سنوات (دليل خصم ضريبة المدخلات من ZATCA).
لذا لا ينبغي أن ينص بند الأدلة على "إرفاق إيصال". بل يجب أن ينص على: إرفاق فاتورة ضريبية توضح رقم التسجيل الضريبي للمُورّد، وتاريخ التوريد، ووصفاً لما تم شراؤه، ومبلغ ضريبة القيمة المضافة المذكور بشكل منفصل. وأي شيء أقل من ذلك يتم تعويضه للموظف واستيعابه كتكلفة، وهو أمر مقبول، طالما أنه قرار وليس اكتشافاً مفاجئاً.

الفئات التي لن تصمد أمام المراجعة الضريبية
بعض النفقات حقيقية، ومعقولة، ومع ذلك تظل غير قابلة للاسترداد. اذكر هذه الفئات في السياسة حتى لا يتفاجأ أحد في نهاية الربع المالي.
في المملكة العربية السعودية، يُحظر خصم ضريبة القيمة المضافة للمدخلات على الخدمات الترفيهية والرياضية والثقافية، وعلى خدمات تقديم الطعام في الفنادق والمطاعم، وعلى السيارات المقيدة التي يتاح فيها أي استخدام شخصي. وتعد المادة 50 من اللائحة التنفيذية واضحة وصريحة بخصوص هذه الفئات الأربع.
بموجب ضريبة الشركات في الإمارات، تكون نفقات الترفيه للعملاء والمُورّدين وشركاء العمل قابلة للخصم بنسبة خمسين بالمائة من المبلغ المتكبد. وتندرج الوجبات والإقامة والنقل ورسوم الدخول للعميل جميعها ضمن هذه الفئة. المعيار العام الذي يكمن وراء ذلك هو ما إذا كانت التكلفة قد تم تكبدها كلياً وحصرياً لأغراض العمل وليست ذات طبيعة رأسمالية، وهو أحد المفاهيم الخاطئة التي لا تزال قائمة حول ضريبة الشركات في الإمارات.
النتيجة العملية هي قرار تصنيف محاسبي، وليس حظراً. فترفيه العملاء لا يزال يحدث. ولكنه يحتاج فقط إلى فئة نفقات خاصة به، بحيث يكون النصف غير القابل للخصم مرئياً قبل تقديم الإقرار الضريبي بدلاً من اكتشافه أثناء إعداده.
السياسة نفسها، في صفحة واحدة
| الفئة | الحد المسموح به دون موافقة مسبقة | الأدلة المطلوبة | جهة الموافقة |
| السفر والتنقل | 500 درهم | فاتورة ضريبية | قائد الفريق |
| الوجبات الداخلية | 200 درهم للفرد | فاتورة ضريبية | قائد الفريق |
| ترفيه العملاء | 1,000 درهم | فاتورة ضريبية بالإضافة إلى أسماء الحضور | القسم المالي |
| البرامج والاشتراكات | 500 درهم شهرياً | فاتورة ضريبية، تُعتمد سنوياً | القسم المالي |
| المعدات | 5,000 درهم | فاتورة ضريبية كاملة تتضمن TRN للشركة | المالك |
| أي مبلغ يتجاوز 5,000 درهم | لا يوجد | فاتورة ضريبية كاملة تتضمن TRN للشركة | المالك |
ستة صفوف. قم بتعديل الأرقام، واحتفظ بالشكل.
ضمان الالتزام بعملية المطالبة بنفقات العمل
اربط الموعد النهائي للتقديم بالتقويم الضريبي، وليس بجدول الرواتب. تُستحق المطالبات قبل إغلاق فترة إقرار ضريبة القيمة المضافة، لأن المطالبة التي تصل بعد ذلك تُجبرك إما على تقديم إقرار معدل أو شطب المبلغ بصمت.
قم بتصنيف كل مطالبة في لحظة تقديمها، وليس في نهاية الشهر. فالشخص الذي اشترى الشيء يعرف الغرض منه، وتلك المعرفة تتلاشى بسرعة. يقوم نموذج المطالبة الذي يطلب تحديد الفئة مقدماً بمعظم العمل، شريطة أن تتطابق الفئات مع دليل الحسابات الخاص بك.
ثم حافظ على قناة واحدة. فالمطالبات التي تصل عبر البريد الإلكتروني، والرسائل، والورق هي ثلاثة أنظمة تتظاهر بأنها نظام واحد، وتسويتها تكلف أكثر مما يتخيله معظم المُلّاك (التكلفة الحقيقية للمحاسبة اليدوية).
إن تعويض نفقات الموظفين ليس معروفاً تسديه الشركة للفريق. بل هو قيام الشركة بشراء شيء ما عبر شخص، ويجب أن تكون المستندات الورقية دقيقة كما هو الحال مع أي عملية شراء أخرى.
لا توجد سياسة النفقات لمنع الأشخاص من الإنفاق. بل وُجدت لضمان أنه عندما ينفقون، تكون الأموال قابلة للاسترداد، والسجل قابلاً للدفاع عنه، ولا يُضطر أحد لتذكر ما تم الاتفاق عليه.
جرب بذرة مجاناً لمدة 14 يوماً — لا حاجة لبطاقة ائتمانية.