الموعد النهائي للتسجيل في ضريبة الشركات في الإمارات: التواريخ والغرامات
الموعد النهائي للتسجيل في ضريبة الشركات في الإمارات لا يطالبك بدرهم واحد.
وهذا هو بالضبط السبب الذي يجعل الشركات تخطئ في فهمه.
وهو ليس تاريخاً لتقديم الإقرارات، وهو غير قابل للتفاوض، ولم يكن يوماً خياراً متروكاً لك. بل يتم تحديده بناءً على الشهر الذي صدرت فيه رخصتك التجارية. معظم أصحاب الأعمال الذين فاتتهم المواعيد لم يعترضوا على القاعدة. بل ببساطة لم يبحثوا عن الصف الذي يندرجون تحته في الجدول الزمني، لأن القاعدة لم تطلب منهم أي أموال.
لكن غرامة الـ 10,000 درهم التي تلي ذلك ستفعل.
الكثير من التغطيات الإعلامية، بما في ذلك كتابات سابقة حول المفاهيم الخاطئة التي لا تزال سائدة حول ضريبة الشركات في الإمارات، تقول إن المواعيد النهائية تختلف حسب تاريخ إصدار الرخصة وتتوقف عند هذا الحد. وهذه هي أقل طريقة مفيدة ممكنة لقول ذلك.
لذا، إليك الجدول الزمني.
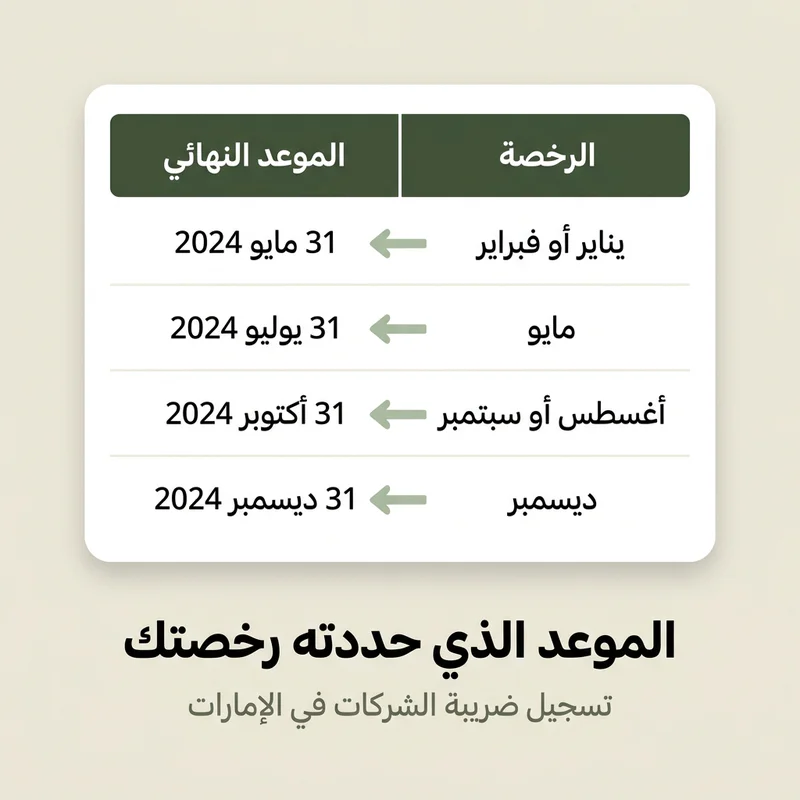
الموعد النهائي للتسجيل في ضريبة الشركات في الإمارات، معروضاً بالكامل
تستند التواريخ إلى قرار الهيئة الاتحادية للضرائب رقم 3 لسنة 2024، والذي دخل حيز التنفيذ في 1 مارس 2024.
إذا تم إصدار رخصتك قبل 1 مارس 2024
| تاريخ إصدار الرخصة في شهر | الموعد النهائي للتسجيل |
| يناير أو فبراير | 31 مايو 2024 |
| مارس أو أبريل | 30 يونيو 2024 |
| مايو | 31 يوليو 2024 |
| يونيو | 31 أغسطس 2024 |
| يوليو | 30 سبتمبر 2024 |
| أغسطس أو سبتمبر | 31 أكتوبر 2024 |
| أكتوبر أو نوفمبر | 30 نوفمبر 2024 |
| ديسمبر | 31 ديسمبر 2024 |
| لا توجد رخصة في 1 مارس 2024 | 31 مايو 2024 |
الشهر هو المهم، وليس السنة. فالشركة المرخصة في يونيو 2009 والشركة المرخصة في يونيو 2023 تندرجان في نفس الصف.
عندما تمتلك الشركة عدة رخص، فإن الرخصة الأقدم هي التي يُعتد بها. وهذا يوقع شركات أكثر مما هو متوقع، لأن الرخصة التي يعتبرها المالك هي الرخصة الرئيسية غالباً ما لا تكون الأقدم في السجلات.
لقد انقضى كل تاريخ في هذا الجدول. وإذا كانت شركتك غير مسجلة وتقرأ هذا الآن، فأنت لست مقبلاً على موعد نهائي. بل أنت متأخر بالفعل، والغرامة قد تم تطبيقها بالفعل.
إذا بدأ عملك في 1 مارس 2024 أو بعده
ثلاثة أشهر من تاريخ التأسيس أو الإنشاء أو الاعتراف. وتشمل الكيانات في المناطق الحرة، دون مسار منفصل ودون فترة سماح.
أما الشركة المؤسسة بموجب قانون أجنبي ولكن تتم إدارتها والتحكم فيها بشكل فعال من داخل الإمارات، فتمتلك ثلاثة أشهر من نهاية سنتها المالية بدلاً من ذلك.
النشاط التجاري غير ذي صلة. فالشركة التي سجلت رخصة ولم تفتتح أي شيء ولم تصدر أي فواتير لأحد وظلت غير نشطة في عامها الأول، كان لا يزال يتوجب عليها التسجيل خلال ثلاثة أشهر.
غير المقيمين والأشخاص الطبيعيين
المنشأة الدائمة التي كانت موجودة بالفعل قبل 1 مارس 2024 تمتلك تسعة أشهر من تاريخ تأسيسها. أما الرابط (nexus) الموجود قبل هذا التاريخ فكان موعده النهائي هو 31 مايو 2024.
المنشأة الدائمة التي تنشأ في 1 مارس 2024 أو بعده تمتلك ستة أشهر. أما الرابط الذي ينشأ في هذا التاريخ أو بعده فيمتلك ثلاثة أشهر.
يخضع الأشخاص الطبيعيون للضريبة بناءً على الإيرادات. بمجرد تجاوز إيرادات الأعمال مليون درهم إماراتي في السنة الميلادية، يصبح التسجيل مستحقاً بحلول 31 مارس من العام التالي. ولا يُحتسب الراتب ضمن ذلك. كما لا تُحتسب أرباح الأسهم المدرجة. ولا يُحتسب إيجار المنزل الشخصي.
لا شيء من هذا يخضع للتقدير الشخصي. فتاريخ رخصتك هو حقيقة إدارية، وكذلك موعدك النهائي.
الغرامة هي 10,000 درهم، ولا تعتمد على ما إذا كانت عليك ضريبة مستحقة أم لا
أضاف قرار مجلس الوزراء رقم 10 لسنة 2024 التسجيل المتأخر إلى جدول الغرامات المنصوص عليه في قرار مجلس الوزراء رقم 75 لسنة 2023، اعتباراً من 1 مارس 2024. وقد حددت وزارة المالية المبلغ بـ 10,000 درهم، ليتطابق مع تكلفة التأخر في التسجيل في ضريبة القيمة المضافة والضريبة الانتقائية.
وهي غرامة ثابتة. تُفرض مرة واحدة، لكل شخص خاضع للضريبة، وليس لكل رخصة.
وهي لا ترتبط بأرباحك إطلاقاً. فالشركة التي يقل دخلها الخاضع للضريبة عن حد الـ 375,000 درهم لا تدفع شيئاً في ضريبة الشركات ولكن يظل التسجيل مستحقاً عليها. والشركة التي تطالب بـ تسهيلات الأعمال الصغيرة (Small Business Relief) ملزمة به أيضاً. الشركات الخاسرة، وغير النشطة، والتي لم تحقق إيرادات بعد: جميعها ملزمة بالتسجيل، وجميعها ملزمة بدفع الـ 10,000 درهم في حال تفويت الموعد.
ما يفرضه بقية الجدول
| المخالفة | الغرامة |
| التسجيل المتأخر | 10,000 درهم إماراتي، تدفع لمرة واحدة |
| التأخر في تقديم الإقرار الضريبي | 500 درهم إماراتي شهرياً لأول 12 شهراً، ثم 1,000 درهم إماراتي شهرياً |
| ضريبة الشركات غير المدفوعة | 14% سنوياً، تُفرض شهرياً على المبلغ المستحق |
| عدم الاحتفاظ بالسجلات المطلوبة | 10,000 درهم إماراتي، وترتفع إلى 20,000 درهم إماراتي عند التكرار خلال 24 شهراً |
| التأخر في إلغاء التسجيل | 1,000 درهم إماراتي، بالإضافة إلى 1,000 درهم إماراتي عن كل شهر، بحد أقصى 10,000 درهم إماراتي |
| عدم إبلاغ الهيئة الاتحادية للضرائب (FTA) بتغيير في سجلك الضريبي | 1,000 درهم إماراتي، وترتفع إلى 5,000 درهم إماراتي عند التكرار خلال 24 شهراً |
اقرأ هذا الجدول كتسلسل زمني وليس كقائمة خيارات.
فالشركة غير المسجلة ليس لديها سجل ضريبي لتحديثه، ولا إقرار يمكنها تقديمه، ولا توجد طريقة لتسوية التزام لم تعلن عنه. فتفويت التسجيل هو ما يطلق عدادات الغرامات الشهرية على كل ما يندرج تحته.

الإعفاء متاح، ولكنه يقلص من نافذة تقديم إقرارك الضريبي
في ربيع عام 2025، فتح مجلس الوزراء ووزارة المالية والهيئة الاتحادية للضرائب باب الإعفاء من هذه الغرامة تحديداً، بأثر رجعي ليغطي التسجيلات المتأخرة بدءاً من 1 يونيو 2023.
الشرط هنا هو تاريخ التقديم. قدم أول إقرار ضريبي لك، أو إعلانك السنوي إذا كنت شخصاً معفى، خلال سبعة أشهر من نهاية فترتك الضريبية الأولى بدلاً من التسعة أشهر المعتادة، وسيتم الإعفاء من غرامة الـ 10,000 درهم. وإذا كنت قد دفعتها بالفعل، فسيتم استرداد المبلغ إلى حسابك لدى الهيئة.
لا يوجد نموذج مخصص. فالإعفاء يتم تلقائياً بعد تقديم الإقرار.
ولكن لاحظ ما يكلفه ذلك. سبعة أشهر هي أقل بشهرين من النافذة القانونية، لذلك فإن الإعفاء لا يسامح ببساطة على الخطأ. بل إنه يقرّب موعد إغلاقك المالي الأول ويجعل الإغلاق الأسرع هو ثمن استرداد الأموال. وبالنسبة لشركة تأخرت في التسجيل لعدم وجود شخص يتابع التواريخ، فإن هذه مقايضة صعبة.
ما يتطلبه هذا فعلياً من دفاتر حساباتك
عملية التسجيل بحد ذاتها بسيطة: رخصة تجارية، وتفاصيل الملكية والمفوض بالتوقيع، وسنة مالية محددة، وحساب EmaraTax.
الجزء الأصعب هو أن ضريبة الشركات تفترض الآن أن دفاتر حساباتك تُغلق وفقاً لجدول زمني. فنافذة تقديم الإقرار الممتدة لسبعة أشهر لا يمكن النجاة منها باستخدام سجلات يتم تجميعها مرة واحدة في السنة في حالة من التخبط، كما أن دليل الحسابات (chart of accounts) المصمم فقط من أجل التسوية البنكية لن يُنتج إقراراً.
لا تفوت الشركات الموعد النهائي للتسجيل لأنها تعترض عليه. بل تفوته لأنه لم يتولَّ أحد مسؤولية متابعة هذا التاريخ.
ضع تاريخ تسجيلك وتاريخ تقديمك لأول إقرار في نفس التقويم الذي تضع فيه إغلاقك المالي لآخر الشهر، واجعل نفس الشخص مسؤولاً عنهما.
غرامة الـ 10,000 درهم ليست ضريبة على الأرباح. بل هي ضريبة على عدم تدوينك لتاريخ محدد.
---
جرب بذرة مجاناً لمدة 14 يوماً — لا حاجة لبطاقة ائتمان.